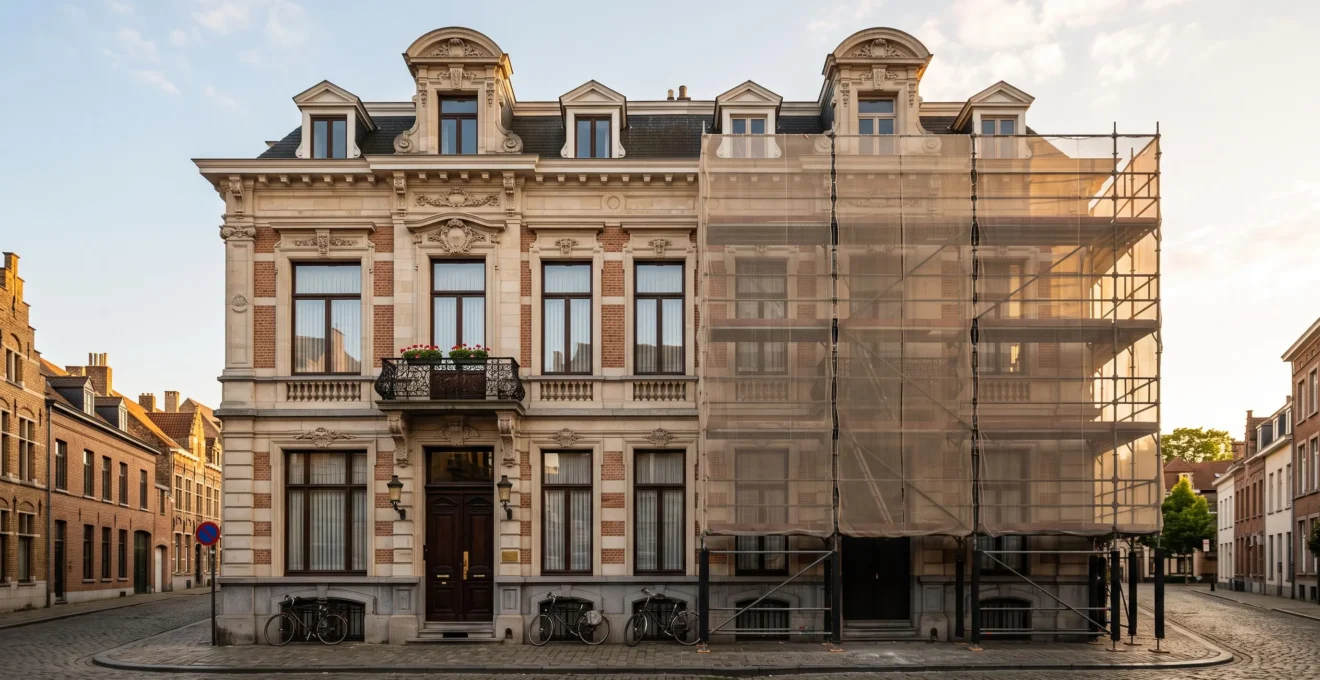
L’achat réussi d’une maison de maître en Belgique repose moins sur le coup de cœur pour le cachet que sur un audit lucide des contraintes structurelles, réglementaires et budgétaires invisibles.
- L’avantage fiscal à l’achat (droits d’enregistrement) est souvent contrebalancé par un coût de rénovation moyen de 800 à 1 800 €/m².
- La hauteur sous plafond, signature de ces biens, a un impact direct et quantifiable sur les coûts énergétiques et le score PEB.
- Les contraintes patrimoniales (façade classée, éléments intérieurs à préserver) ne sont pas des options mais des obligations légales coûteuses.
Recommandation : Mandater un expert en stabilité pour un audit technique avant toute offre d’achat est l’investissement le plus rentable pour quantifier les risques structurels et sécuriser votre budget.
Le charme d’une maison de maître est une évidence. Ses hauts plafonds, ses moulures, son parquet qui craque et sa façade imposante racontent une histoire et promettent un cadre de vie unique. Pour de nombreux couples d’acheteurs, c’est la concrétisation d’un rêve esthétique et statutaire. Pourtant, derrière cette séduction immédiate se cache une réalité financière souvent brutale. L’erreur la plus commune est de sous-estimer ce qui ne se voit pas : les contraintes structurelles, les obligations patrimoniales et les gouffres énergétiques qui peuvent transformer le rêve en un chantier sans fin.
Les conseils habituels, comme « vérifier la toiture » ou « penser à l’isolation », sont utiles mais largement insuffisants pour un bien de ce type. La véritable question n’est pas de savoir *s’il y aura* des travaux, mais de quantifier précisément les coûts cachés inhérents à la nature même du bâtiment. La clé n’est pas de faire un simple état des lieux, mais de mener un véritable audit des risques et des opportunités avant même de signer le compromis. C’est cette approche lucide, quasi chirurgicale, qui distingue un achat réussi d’un piège financier.
Cet article n’est pas un éloge du cachet de l’ancien, mais un guide pragmatique pour futurs propriétaires. Nous allons décortiquer, point par point, les éléments critiques à évaluer pour prendre une décision éclairée. De l’impact réel de la hauteur sous plafond sur vos factures à la fiscalité de la revente, en passant par le décryptage des contraintes d’urbanisme, vous apprendrez à regarder au-delà de la façade pour maîtriser votre investissement.
Pour vous guider dans cette analyse stratégique, cet article est structuré autour des questions essentielles que tout acheteur averti doit se poser. Le sommaire ci-dessous vous permettra de naviguer directement vers les points qui vous préoccupent le plus.
Sommaire : Le guide d’achat stratégique pour votre maison de maître
- Pourquoi les vraies maisons de maître ont toujours 3 mètres de hauteur sous plafond ?
- Comment budgétiser 80 000 € de travaux cachés dans une maison de maître de 1920 ?
- Maison de maître ou villa neuve : laquelle coûte le moins cher sur 20 ans ?
- L’erreur des acheteurs qui découvrent que leur façade est classée après l’achat
- Quand revendre votre maison de maître pour récupérer 40% de plus-value ?
- Pourquoi vos 3,5 m de hauteur font grimper votre facture de 600 € par an ?
- Pourquoi 60% des moulures abîmées peuvent être sauvées sans les remplacer ?
- Comment mener votre transformation de A à Z en respectant vos 80 000 € de budget ?
Pourquoi les vraies maisons de maître ont toujours 3 mètres de hauteur sous plafond ?
La hauteur sous plafond n’est pas un simple détail esthétique, c’est l’ADN de la maison de maître. Historiquement, une hauteur supérieure à 3 mètres était un signe extérieur de richesse, permettant d’avoir des fenêtres plus grandes, une meilleure luminosité et une sensation d’espace inaccessible au commun des mortels. C’est ce volume généreux qui crée l’effet « waouh » et confère à ces demeures leur prestige. Aujourd’hui encore, il reste le critère non négociable qui distingue une authentique maison bourgeoise d’une simple grande maison.
Cependant, cet atout esthétique est aussi une contrainte structurelle majeure à l’ère de la performance énergétique. Ce volume d’air supplémentaire est un défi thermique constant. Plus l’espace à chauffer est grand, plus la consommation d’énergie est élevée. De plus, les réglementations modernes comme le certificat PEB (Performance Énergétique des Bâtiments) sont conçues pour des volumes standards. Le calcul du score PEB est directement pénalisé par ces dimensions hors normes, un fait que confirme un rapport de Bruxelles Environnement sur la réforme PEB qui pointe le « volume protégé disproportionné » de ces biens.
L’acheteur doit donc opérer un arbitrage lucide : le plaisir quotidien et la valeur patrimoniale d’un plafond à 3,50 mètres justifient-ils les coûts énergétiques récurrents et les investissements en isolation plus complexes et onéreux qu’il engendrera ? Ignorer cette question, c’est accepter une charge financière invisible mais bien réelle, qui se rappellera à vous sur chaque facture d’énergie.
Comment budgétiser 80 000 € de travaux cachés dans une maison de maître de 1920 ?
L’enveloppe de 80 000 € est souvent un seuil psychologique pour les acheteurs, mais elle peut être rapidement pulvérisée par des problèmes invisibles. Une maison de 1920 a traversé un siècle d’histoire, avec son lot de tassements, de modifications et de vieillissement des matériaux. Les « travaux cachés » ne sont pas forcément le fruit d’une malveillance du vendeur, mais souvent des conséquences logiques de l’âge du bâtiment : fondations qui ont bougé, planchers affaiblis, charpente attaquée, canalisations en plomb ou encore une installation électrique hors normes.
Pour chiffrer l’inconnu, il faut s’appuyer sur des ordres de grandeur professionnels. En Belgique, le coût d’une rénovation complète se situe dans une fourchette large. Selon les données du secteur de la rénovation en Belgique, il faut compter entre 800 et 1 800 €/m² TVAC. Pour une maison de 200 m², l’enveloppe peut donc varier de 160 000 € à 360 000 €, bien au-delà des 80 000 € initialement prévus. La clé est donc de ne pas budgétiser sur un sentiment, mais sur un audit.
Le poste le plus critique est la stabilité. Une fissure active, même fine, peut signaler un problème de fondation majeur dont la résolution coûte plusieurs dizaines de milliers d’euros. Il est donc impératif, avant de signer, de mandater un expert en stabilité. Son intervention n’est pas une dépense, mais un investissement qui sécurise l’ensemble de votre projet financier.
Votre plan d’action pour un diagnostic de stabilité avant achat
- Analyse visuelle : L’expert réalise une inspection détaillée pour repérer tous les signes visibles de défaillance (fissures, affaissements, déformations).
- Prise de mesures : Il utilise des équipements spécialisés (fissuromètres, scanners, caméras thermiques) pour objectiver les observations et quantifier les mouvements.
- Rapport et chiffrage : Vous recevez un rapport complet listant les problèmes, les solutions techniques à mettre en œuvre et une première estimation des coûts des travaux structurels nécessaires.
- Budget à prévoir : Cette expertise a un coût fixe raisonnable, généralement autour de 550 euros HTVA, à comparer aux dizaines de milliers d’euros qu’elle peut vous faire économiser.
- Aide à la décision : Ce document devient votre outil de négociation avec le vendeur ou la base de votre décision de retrait, le tout sur des faits objectifs.
Maison de maître ou villa neuve : laquelle coûte le moins cher sur 20 ans ?
La comparaison financière entre une maison de maître à rénover et une villa neuve est un exercice complexe qui va bien au-delà du prix d’achat. L’arbitrage doit se faire sur le coût total de possession sur le long terme, incluant la fiscalité, les travaux et la consommation énergétique. Le premier avantage de l’ancien réside dans la fiscalité à l’achat. Comme le précise notaire.be, l’organe officiel des notaires belges, l’acquisition d’un bien existant est soumise aux droits d’enregistrement (généralement 12,5%) tandis qu’une construction neuve est assujettie à la TVA de 21% sur la construction.
Cet écart initial de 8,5% peut représenter une économie substantielle sur un bien à 500 000 €, mais il doit être immédiatement mis en perspective avec le budget rénovation. Si les travaux dépassent cet avantage fiscal, le calcul s’inverse. De plus, la fiscalité belge varie fortement d’une région à l’autre, avec des systèmes d’abattements ou de taux réduits qui peuvent complexifier la comparaison.
| Région | Droits d’enregistrement (bien ancien) | Taux réduit possible | TVA (bien neuf) |
|---|---|---|---|
| Wallonie | 12,5% | Taux réduit pour l’habitation propre et unique sous conditions | 21% |
| Bruxelles | 12,5% | Abattement de 200.000 € sur la base imposable sous conditions | 21% |
| Flandre | 12% | Taux réduit déjà en vigueur depuis plusieurs années | 21% |
Sur 20 ans, la villa neuve bénéficie d’une consommation énergétique très faible (normes PEB A) et de frais d’entretien quasi nuls les premières années. La maison de maître, même bien rénovée, aura une inertie thermique différente et des postes d’entretien récurrents (façade, toiture, boiseries). Le calcul doit donc intégrer : prix d’achat + taxes + coût total de la rénovation + estimation des factures énergétiques et de l’entretien sur 20 ans. Souvent, la maison de maître apparaît plus chère, mais cet investissement se justifie par un potentiel de plus-value supérieur et un cachet inégalable, deux critères immatériels mais décisifs.
L’erreur des acheteurs qui découvrent que leur façade est classée après l’achat
C’est sans doute l’un des pièges les plus coûteux et les plus frustrants pour un nouveau propriétaire : découvrir que la façade, la toiture, ou même certains éléments intérieurs (escaliers, cheminées) sont inscrits à l’inventaire du patrimoine ou classés. Cette protection légale n’est pas une simple recommandation, mais une contrainte d’urbanisme extrêmement stricte. Elle implique que toute modification, même le simple remplacement d’un châssis, doit recevoir l’approbation de la Commission Royale des Monuments et Sites.
L’erreur fatale est de se fier uniquement aux dires du vendeur ou de l’agent immobilier. La vérification doit être une démarche active de l’acheteur. Avant de signer le compromis, il est impératif de consulter le service de l’urbanisme de la commune pour vérifier le statut du bien. Un bien « inscrit à l’inventaire » est déjà une alerte, mais un bien « classé » est une contrainte absolue. Cela signifie que vous ne pourrez pas utiliser n’importe quel matériau (interdiction du PVC pour les châssis, par exemple), ni n’importe quelle technique de rénovation.
Les conséquences financières sont directes : le coût d’une restauration à l’identique avec des artisans spécialisés et des matériaux agréés peut être deux à trois fois supérieur à une rénovation standard. Le ravalement d’une façade classée ou la réfection d’une toiture en ardoises naturelles selon les règles de l’art représentent des budgets colossaux qui n’avaient pas été anticipés. Si des subsides existent, ils sont souvent complexes à obtenir et ne couvrent jamais l’intégralité du surcoût. Découvrir cette contrainte après l’achat, c’est voir son projet de rénovation et son budget entièrement remis en question.
Quand revendre votre maison de maître pour récupérer 40% de plus-value ?
Acheter une maison de maître n’est pas qu’un choix de vie, c’est aussi un investissement patrimonial. La question de la plus-value à la revente est donc légitime. Cependant, la Belgique dispose d’une fiscalité spécifique pour décourager la spéculation immobilière rapide. Si vous revendez un bien bâti (qui n’est pas votre résidence principale) dans un court délai, une partie de votre bénéfice sera taxée.
Le délai clé à retenir est de 5 ans. Comme l’indique notaire.be, si la revente intervient dans les 5 ans de l’acquisition, la plus-value est en principe taxable au taux de 16,5%, auquel s’ajoutent les additionnels communaux. Cela signifie qu’une part importante de votre bénéfice potentiel retourne à l’État. L’exception majeure concerne la vente de l’habitation propre et unique, qui est totalement exonérée de cette taxe, à condition de l’avoir occupée pendant une durée suffisante (généralement 12 mois).
Pour viser une plus-value significative de l’ordre de 40%, plusieurs conditions doivent être réunies. D’abord, il faut dépasser ce délai de 5 ans pour éviter la taxation. Ensuite, la plus-value doit être créée par une rénovation intelligente : celle qui augmente la valeur perçue du bien (performance énergétique, finitions de qualité, optimisation des espaces) sans que son coût n’annule le gain. Acheter en-dessous du prix du marché, réaliser des travaux valorisants et attendre que le marché immobilier global soit haussier est la stratégie gagnante. Revendre trop tôt, c’est prendre le risque de voir sa marge rognée par la fiscalité et le coût des travaux non encore amortis.
Pourquoi vos 3,5 m de hauteur font grimper votre facture de 600 € par an ?
Visualisons l’impact de la hauteur sous plafond de manière concrète. Prenons deux pièces de 20 m² au sol. L’une, dans un appartement moderne, a une hauteur de 2,50 m, soit un volume de 50 m³. L’autre, dans votre maison de maître, a une hauteur de 3,50 m, soit un volume de 70 m³. C’est 40% de volume d’air en plus à chauffer pour une surface au sol identique. Cette différence n’est pas anecdotique, elle se traduit directement en euros sur votre facture annuelle.
Le phénomène est accentué par la stratification de l’air chaud, qui a tendance à s’accumuler en hauteur, loin de la zone de vie. Pour ressentir une température confortable de 20°C à 1,50 m du sol, il faut surchauffer l’ensemble du volume, portant parfois la température au niveau du plafond à 24 ou 25°C. C’est une déperdition d’énergie considérable et un gaspillage financier permanent.
À titre d’exemple, sur la base des coûts énergétiques actuels, ce surplus de 40% de volume peut facilement représenter un surcoût de 500 à 700 € par an pour le chauffage d’un grand living. Cette problématique, comme le confirme le rapport officiel sur la réforme PEB bruxelloise, est une situation typique des anciennes maisons bourgeoises qui pénalise leur score énergétique. Pour contrer cet effet, des solutions existent (planchers chauffants, isolation poussée des plafonds, ventilation contrôlée), mais elles représentent un investissement initial lourd. L’acheteur doit donc être conscient que le « luxe de l’espace » a un coût de fonctionnement récurrent, qui doit être intégré dans le budget global du ménage.
Pourquoi 60% des moulures abîmées peuvent être sauvées sans les remplacer ?
Face à une corniche en plâtre fissurée ou un morceau de moulure manquant, le premier réflexe est souvent de penser au remplacement complet. C’est une erreur qui peut s’avérer coûteuse et faire perdre une partie de l’âme du bâtiment. En réalité, une grande majorité des ornements en plâtre, même s’ils semblent très dégradés, sont parfaitement restaurables. Le plâtre est un matériau qui se travaille, se complète et se répare admirablement bien.
La clé réside dans le savoir-faire. Un artisan staffeur-ornemaniste qualifié peut accomplir des miracles. Pour une fissure, il utilisera des techniques de consolidation et d’enduisage spécifiques. Pour une partie manquante, il est capable de prendre une empreinte d’une section saine de la moulure, de créer un moule (appelé « calibre ») et de tirer une nouvelle pièce en plâtre qui viendra s’intégrer parfaitement à l’existant. Cette approche est souvent moins chère qu’un remplacement complet par des éléments neufs en staff ou, pire, en polystyrène.
On estime qu’environ 60% des dégâts courants sur les moulures (fissures, petits éclats, parties manquantes sur moins de 30 cm) peuvent être sauvés par une restauration in situ. Le remplacement ne devient nécessaire que pour des destructions massives ou lorsque la moulure est structurellement compromise sur une grande longueur. Privilégier la restauration, c’est non seulement préserver le cachet authentique et la valeur patrimoniale du bien, mais c’est aussi souvent une solution plus économique. Avant de tout vouloir casser, il est donc crucial de faire appel à un expert pour évaluer le potentiel de réparation.
À retenir
- L’achat d’une maison de maître est un arbitrage permanent entre le cachet esthétique (volumes, matériaux nobles) et les contraintes financières (rénovation, énergie, fiscalité).
- La quantification des risques avant l’achat via des audits (stabilité, PEB, urbanisme) est la seule méthode pour éviter les déconvenues budgétaires majeures.
- La valeur d’un tel bien ne réside pas seulement dans sa surface, mais dans son potentiel de valorisation à long terme, conditionné par une rénovation respectueuse et une maîtrise des coûts récurrents.
Comment mener votre transformation de A à Z en respectant vos 80 000 € de budget ?
Respecter un budget serré de 80 000 € pour la transformation d’une maison de maître relève du défi, mais ce n’est pas impossible à condition d’adopter une stratégie de projet rigoureuse. La première règle est de hiérarchiser les dépenses. L’enveloppe doit être allouée en priorité absolue au « clos et couvert » et à la sécurité : la toiture, la stabilité des murs et des planchers, et la mise en conformité de l’électricité et de la plomberie. Ce sont les postes non négociables qui garantissent la pérennité du bâtiment.
La deuxième règle est de phaser les travaux. N’essayez pas de tout faire en une fois. Concentrez le budget initial sur la rénovation des pièces de vie essentielles (cuisine, salle de bain, une ou deux chambres) et sur l’amélioration de la performance énergétique (isolation du toit, remplacement des châssis les plus vétustes). Les finitions des autres pièces, comme les étages supérieurs ou les caves, pourront être réalisées dans un second temps, lorsque votre capacité financière sera reconstituée. Ce phasage permet de rendre la maison habitable rapidement et d’étaler l’effort financier.
Enfin, la maîtrise du budget passe par une planification minutieuse avant le premier coup de marteau. Faites appel à un architecte ou un maître d’œuvre qui a l’expérience de ce type de bien. Il vous aidera à obtenir des devis précis et comparables de la part d’entrepreneurs qualifiés, à anticiper les postes de coûts imprévus (généralement 10 à 15% du budget total) et à piloter le chantier. Garder en tête la fourchette de référence de 800 à 1 800 €/m² vous aidera à rester réaliste : avec 80 000 €, vous ne pourrez pas rénover entièrement 200 m², mais vous pourrez transformer intelligemment une partie significative de la maison, en posant des bases saines pour l’avenir.
Pour concrétiser votre projet sur des bases saines, l’étape suivante consiste à faire évaluer précisément les risques et le potentiel de votre futur bien par un expert indépendant. C’est la garantie d’un investissement maîtrisé et d’un rêve qui ne tourne pas au cauchemar.
Questions fréquentes sur l’achat et la revente d’une maison de maître en Belgique
Dois-je payer une taxe sur la plus-value si je revends ma résidence principale ?
Non, à condition d’avoir occupé le bien comme résidence principale au moins 12 mois sur les 18 mois précédant la vente. Dans ce cas, la plus-value réalisée est totalement exonérée d’impôt.
Quel taux s’applique en cas de revente rapide d’un bien bâti qui n’est pas ma résidence principale ?
Un taux de 16,5% s’applique sur la plus-value imposable si la revente a lieu dans les 5 ans suivant l’acquisition. Ce montant est de plus majoré des additionnels communaux, qui varient généralement entre 6 et 9% du montant principal de la taxe.
Les travaux réalisés peuvent-ils réduire la plus-value taxable ?
Oui, mais à des conditions strictes. Seuls les travaux qui ont augmenté durablement la valeur du bien, réalisés par un entrepreneur enregistré et dûment facturés, peuvent être déduits. Les frais d’entretien courant, comme la peinture ou les petites réparations, sont exclus de ce calcul.